生涯設計とマイホーム取得のプランニングby紀平正幸氏
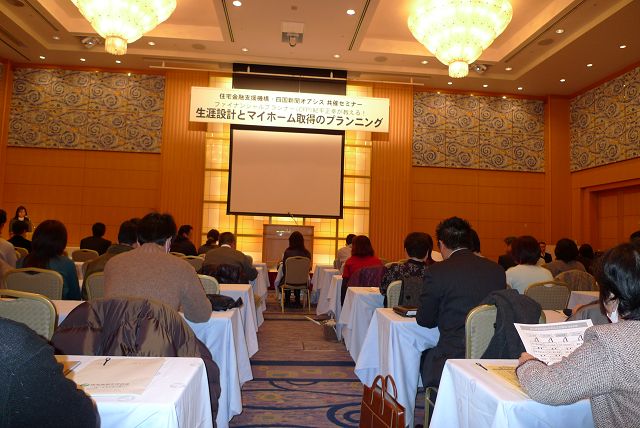
住宅金融支援機構四国支店と四国新聞オアシス共催のセミナーでした。講師は高名なファイナンシャルプランナーの紀平正幸様です。今日の90分は、時のたつのを忘れるほどの内容でした。すばらしい講師は、内容も資料も間も時間配分も、実に見事ですね。
氏の話では、「無理のない返済計画」を強調されていました。この景気悪化で、万一収入が減ることも考えられる。無理のない返済計画を立てる、そのためにはこのセミナーの裏メニューにある「フラット35」という名称の「住宅資金借入商品」を使うのも有効な方法ですとさりげなく紹介されています。
なぜならこの商品は最長35年返済ですが、期間中は固定金利で貸出金利が完済まで続くのです。このメリットは大きくて、6年目11年目にどんと返済金額が上がる商品では、その頃教育費もかさんだりして家庭内不和もおきかねないのが現状です。
住宅という商品代金の返済は、その期間が長くて定年までと言うのも多く見受けられます。ファイナンシャルプランナーとしては、ライフサイクルに併せた返済計画を力説されています。
特に晩婚による住宅取得時期の後退化により、子育ての時期と重なる、そのためには住宅資金以外の節約も勧めていました。特に生命保険は、その利用方法というか考え方の変更で、終生で1000万円以上の差があることにビックリしました。流石に優れたファイナンシャルプランナーは視点の角度が違います。
この「フラット35」の商品説明はその後機構の担当者からありましたが、彼らの常識が聞く者の非常識です。要するにこれまでの住宅金融公庫融資とは様変わりで、各金融機関で統一商品名「フラット35」を持っています。ただしその融資条件は、各金融機関によって大きく異なります。インターネットで最新の条件を比較するという注釈つきです。
金利は勿論、事務手数料がいるかいらないか、中途返済が出来るかどうかなど、違いは多岐にわたります。会場へお越しの聴取者のほとんどは、以前のように「機構融資」でその窓口が各金融公庫だとつまり、融資条件はどこでも一緒と信じています。
このことの説明が今少し、たりなかったように感じました。各金融機関が独自に融資することから、「フラット35」で1000万円を残りの金額はその銀行のお薦めキャンペーンローンを使うことも考えられます。
つまり「フラット35」は長期間固定金利ですから、今でも3.1%と少し割高です。これと銀行独自の10年固定1.95%で15年返済を組み合わせて借りるという方法も選択できるのです。子供の大学進学の頃までに、15年のローン返済が終わるのです。
そして元利均等方式ではなくて、これからは元金均等方式を選択すべきですね。私も目から鱗でした。確かに初期返済は、元利均等より高額になります。例えば2000万円を全期間3%で借りたなら、元金均等返済方式では当初約97000円ですが、元利均等返済方式では毎月約77000円です。その返済金利差は181万円です。
要するに毎月97000円払えなければ、この借入計画は断念せよというのが、今日の教訓です。説得力がありました。実にいい話でした。